
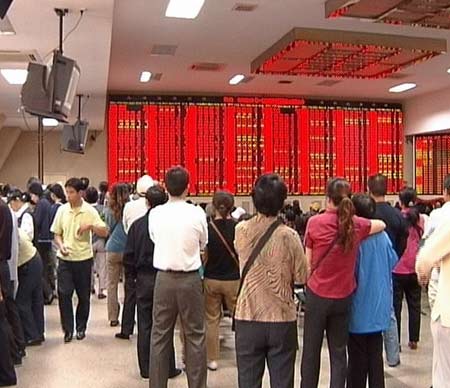
一年前(2007年),中国大陆的广州、北京、上海等各大城市沉浸在股市繁荣的癫狂之中。
镜头一:为保洁员和家政“阿姨”们介绍工作的中介机构,抱怨找不到足够多的人手,因为太多保洁员和阿姨改行炒股去了。
镜头二:一堂正在上的太极课突然中断,因为教练想在开盘前赶到证券公司营业厅,把一群学员们凉在公园里。
镜头三:上海街头一位路人问时间:“现在几点了?”得到的回答是“6,100点”!
镜头四:各地典当行表示,老百姓乐于将房产证兑换成现金,以投资股市。
市场是如此的狂热,全民炒股成为风潮,“妖股”、“黑马”、“进仓”和“建仓”成了人们的口头禅。是的,那是一段让人陶醉的时期,人们早已忘记了2005年一度狂泻到略高于1000点超级熊市,――2007年秋天暴涨至6,100点以上。中国大陆股市已经和世界无关,像一匹脱了僵的野马绝尘而去。而接下来,就发生了多数上涨如此迅猛的市场都会发生的事情——暴跌。中国股市被迫回到了理性点――2,500或更低。如果你恰好在底部买进的话,又在高位出仓,回报还是颇佳的。不过,通常你没有那么幸运!笔者斗胆预测,中国大陆的股市,倘若不做翻天覆地的变革的话,理性的价位在1800-2500之间。
这场暴跌经历了若干阶段。首先,它洗出了大批投机性更强的散户资金,那些聚集在当地证券公司交易大厅的短线投资者。不过起初投资者还不急于将资金从中国新兴的共同基金中撤离,这表明不断下跌的股市至少变得更加职业化。
然而,如今那些基金经理也被指参与恐慌性抛售。一些观察人士指出,中国新一代的基金经理比较年轻,经验不足,完全没有或很少有对市场的洞察力。几个月前发布的一份研究报告指出,中国基金经理的平均年龄为35岁,而发达市场中基金经理的平均年龄为45岁。同时中国基金经理中,有三分之一只有不到一年的从业经历。
中国总体经济状况并未有任何减色,即便是在国内通胀激增和美国经济放缓的情况下。因此,一旦中国股市达到一个更为理性的水平,会有很多人希望在中国股市中建仓。但问题是,在股市位于3000点时讨论什么点位是中国内地股市的理性水平,并不比在6000点时讨论容易很多。即使在经历最近股市繁荣期的学习过程之后,许多投资者并没有更加明白如何在内地股市赚钱。
通常的估值标准根本不适用于中国大陆。在香港上市的中国公司,必须和其它企业一样去争夺外国投资者的注意力。因此为了获得高于同类企业的估值,它们必须拿出高人一等的业绩。
然而,在中国内地股市,对资金的竞争程度要低得多,原因是在将资金转移到国外方面存在限制。投资者在资金投向上选择不多——要么存在银行,但实际利率为负;要么投资房地产,但许多城市的房地产市场都岌岌可危——要么就投资于股市。
考虑到这些限制,推动中国股市的不是对公司实际价值的评估,而是从银行系统大量涌入股市的流动性——个人投资者在银行的存款额达数万亿美元。银行存款水平反映了股市繁荣的过程:2007年年中股价飙升时,银行存款急剧下降;而从去年年底开始,市场接连下挫,资金又回到银行。
股市依然陷于繁荣与萧条交替的循环之中,由银行储户的心态驱动。由于这种阴晴不定的走向,专业投资者四处寻求策略,以求选中赢家。并非所有人都放弃关注市盈率,但在去年如此多的利润都来自于股市投资的情况下,该如何解读公司的业绩呢?
有些人依然认为,选股的最佳方式是在政府机关或大型国有企业内有熟人,他们能够就新的政策决定提供指点。有些更为成熟的机构认为,诀窍是投资于那些企业家兼业主亲自经营的规模较小的公司,它们不会受到官僚机构反复无常的影响。不过要找出这种企业需要进行艰苦而耗时的调研,而且常常需要押注于未经验证的管理人。中国两位数增长的发展势头并未改变,但对于投资者而言,却无法从中找出有把握的押注。
笔者一贯唱衰中国大陆股市,也决不投资大陆股市,因为一是大陆股市投资的投机性过强(不是投资,而是投机是赌博);二是大陆上市公司中,受到政府或多或少干预的公司过多,我们非常难以对政府的政策做出理性的推测;三是在美国有太多的投资机会,风险小,获利高,如果你方法适当,2-5年内当可以收回成本。
田納西新聞(www.tncnnews.com), 2007-2012. All Rights Reserved.
稿件投递:tncnnews@yahoo.com,地址:2720 Nolensville Pike, Ste 222, Nashville, TN 37211,电话:(615)977-8582.